


فائض المخزون في المستودع: أمر جيد أم سيئ؟
كم تخسر الشركات بسبب تكدّس المخزون في المستودع، ومن أين تأتي الفوائض، وكيف يساعد 1C:ERP على تجنبها
موسكو 105082، شارع Bolshaya Pochtovaya، مبنى 55/59، المبنى 1، المكتب 548 (محطة مترو Elektrozavodskaya)
08.05.2024
... وما علاقة التخطيط والمحاسبة بالأمر؟
«لماذا نحتاج إلى الأتمتة إن كانت لا تدرّ ربحًا؟» سؤال نسمعه كثيرًا من مديري الشركات.
قدّم Ruslan Marinov، محلل الأعمال في شركة تكامل الأنظمة Tsifrovizatsiya Proizvodstva (CIFP)، إجابة مفصلة مدعومة بأمثلة.
في روسيا، يحاول رجل الأعمال الصناعي في بداياته عادةً أن يفعل كل شيء بنفسه، لأنه لا يملك التمويل اللازم لإدارات كبيرة للإنتاج والمالية والمبيعات. فيوظّف محاسبًا يوازن الدفاتر بطريقة ما ويقدّم التقارير، ويتعامل مع العملاء بنفسه، ويعدّ وثائق التصميم إن لزم الأمر.
لكن الشركات الناشئة تغفل أمرًا واحدًا: قد يدرّ عملكم اليوم، لنقل، 10 ملايين روبل (≈ 100,000 دولار)، لكنه قد يقفز خلال 2–3 سنوات إلى 200–300 مليون روبل (≈ 2 مليون–3 ملايين دولار). وإن لم تضعوا الأساس الصحيح منذ البداية، ولو نظام محاسبة أساسيًا على الأقل، فسيضر ذلك بالربحية ضررًا بالغًا.
إذا اعتاد المالك أن يأخذ القطع من المستودع دون تسجيل ذلك في أي مكان، لأنه «يدير كل شيء بنفسه» و«يحتفظ بكل شيء في رأسه» و«ليس لديه وقت الآن» ولألف سبب آخر، فسيفعل الموظفون الشيء نفسه تمامًا. ولاحقًا لن يتمكن أي موظف بمفرده من تصحيح الوضع. ومن الأسهل والأرخص دائمًا أن تُنجز الأمور بشكل صحيح من البداية بدل إعادة العمل وتنظيف الفوضى. وإذا عوّدتم أنفسكم على مسك سجلات بسيطة على الأقل، ولو في جدول بيانات، فعندما ينمو الإنتاج ويلتحق موظف مخصص للمستودع، سيواصل ببساطة الروتين المعتمد. والشركات الصناعية القائمة على فكرة صحيحة تنمو بسرعة كبيرة.
لذا فأول نصيحة وأهمها لرواد الأعمال المبتدئين: فكّروا في كيفية تتبّع المواد والأموال والأشخاص وغيرها. يجب تنظيم كل ذلك منهجيًا منذ البداية، بإجراءات وقواعد، ولو كانت أبسط ما يكون.
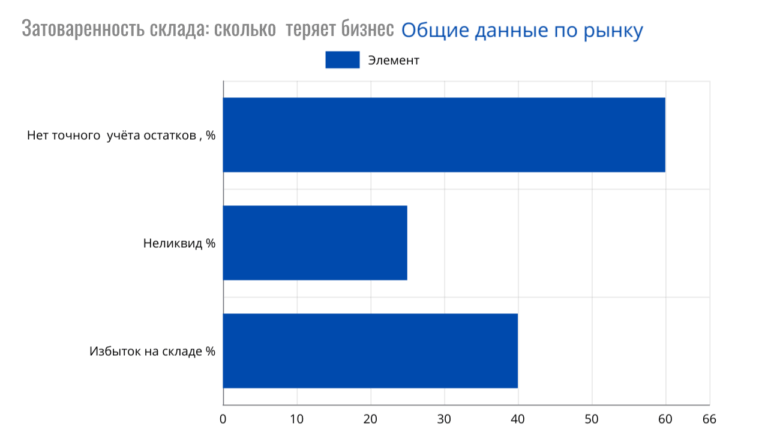
يركز رواد الأعمال عادةً على الربح الظاهر في الميزانية العمومية. لكنهم لا يحتسبون الأموال المجمّدة في مخزون راكد متكدس في المستودعات نتيجة سوء التخطيط. فقد تُظهر الميزانية العمومية، مثلًا، أصلًا هو زيادة المخزون بمقدار 100 مليون روبل (≈ 1 مليون دولار)، بينما تكونون في الواقع قد خسرتم 100 مليون روبل (≈ 1 مليون دولار). لماذا؟
عند تنفيذ عقد كبير، تضع الشركات هامشًا احتياطيًا. وكلما كان مسك السجلات في الشركة أضعف، كبر هذا الهامش في المواد المشتراة للعقد. أما الشركة التي تخطط، فتعرف بدقة كم تحتاج من المواد وما نسبة المنتجات النهائية المعيبة. وإذا كانت تعرف حدود هذا الهامش، ولنقل 5%، فيمكنها زيادة المخزون بنسبة 3% فقط. فربما لا تحتاج أصلًا إلى ذلك المخزون.
إذا كانت الشركة لا تخطط ولا تملك أنظمة متطورة للتخطيط، فهي ببساطة لا تستطيع التخطيط على نحو صحيح. مثال: توقّع شركة عقدًا بقيمة 10 ملايين روبل (≈ 100,000 دولار). يُفترض أن تبلغ تكلفة المواد، لنقل، 5 ملايين روبل (≈ 50,000 دولار)، والضرائب 1 مليون روبل (≈ 10,000 دولار)، والتكاليف الأخرى 2 مليون روبل (≈ 20,000 دولار). فيتبقى ربح قدره 2 مليون روبل (≈ 20,000 دولار). يبدو الأمر جيدًا على الورق. أما في الواقع، فعلينا شراء مخزون إضافي، لأننا لا نعرف بدقة كم من المواد سيحتاج الإنتاج. وعادةً ما يضيف رواد الأعمال الذين لا يمسكون السجلات ولا يخططون هامشًا احتياطيًا للمخزون بنسبة 30%. ونتيجة لذلك يشترون مواد بقيمة 6.5 مليون روبل (≈ 65,000 دولار) بدلًا من 5 ملايين روبل (≈ 50,000 دولار).
أي إننا حققنا في الهامش ربحًا قدره 2 مليون روبل (≈ 20,000 دولار)، لكن 1.5 مليون روبل (≈ 15,000 دولار) منها مدفونة في المستودع.
وفوق ذلك، تزداد كلفة كل ما يُخزَّن في المستودع بمقدار 1,000 روبل (≈ 10 دولار) لكل متر مربع بحسب أسعار الإيجار في موسكو. وعلى مدى 3 سنوات، يكلّف تخزين منصة نقل (باليت) بحجم متر مكعب واحد مبلغًا إضافيًا قدره 36,000 روبل (≈ 360 دولار)، بينما قد لا تتجاوز تكلفة محتوياتها في الأصل 10,000 روبل (≈ 100 دولار).
هكذا يُستنزف الهامش كله في الشركات التي اعتادت العمل على الورق ولا تريد تخطيط الإنتاج والمبيعات والمشتريات وسائر عمليات أعمالها.
وتأتي لحظة تكون فيها الشركة قد واصلت النمو والنمو، وإذا بالمستودع يفيض بمخزون متقادم. لا بد من فعل شيء، لأن المخزون يكلفنا أكثر عامًا بعد عام، ومع ذلك لا يجرؤ أحد على التخلص منه.
وفي النهاية يأتي المدققون إلى شركة ميزانيتها العمومية 100 مليون روبل (≈ 1 مليون دولار)، ويفحصون دوران المخزون، ويقولون إن 80 مليونًا من أصل 100 لا تتحرك ولا يمكن التحقق منها ويجب شطبها. فلا بد من تشكيل لجنة لشطبها كلها بوصفها مخزونًا متقادمًا. ويتضح أن الربح «الورقي» غير موجود فعليًا. فلا أموال للنمو ولا للمعدات، ولا يمكن منح الموظفين زيادة في الرواتب. ويرحل الموظفون المؤهلون.
وكل المشكلة في غياب محاسبة وتخطيط كفؤين وحديثين. يجب أن تدركوا أن نسبة معينة من كل روبل يُكسب ينبغي إنفاقها على ترتيب الأمور.
أنصح دائمًا بما يلي: ابدؤوا بإنفاق الأموال على أنظمة محاسبة سليمة فورًا، فهذا أرخص. أما تنظيف الفوضى لاحقًا فسيستغرق وقتًا طويلًا ويكلف الكثير. كما أن ترتيب الأمور يؤدي بدوره إلى تسريح بعض الموظفين. فإجبار موظف على العمل بطريقة جديدة أصعب بكثير من توظيف شخص جديد وفق القواعد الجديدة منذ البداية.
لا أحد يحب التغيير. وكذلك لا تلجأ الشركات إلى الأتمتة إلا عندما تحتاج إلى زيادة الأرباح. وحتى حينئذ لا يدرك كثيرون هذه الحاجة. وكثيرًا ما نسمع من مديرين قصيري النظر: «لماذا أستثمر كل هذه الأموال في الأتمتة إذا كانت لا تدرّ ربحًا؟» صحيح أن الأتمتة لن تكسبكم المال مباشرة، لكن كما يقال، المال الذي توفّرونه هو مال تكسبونه.
لمسك سجلات عالية الجودة تحتاجون إلى موظفين مؤهلين. فالموظفون الذين عملوا على الورق 30 عامًا لن يتعمقوا في التقنيات الجديدة. ولذلك، ولجذب كفاءات مؤهلة، عليكم دفع رواتب تنافسية.
عندما تفشل في تنفيذ عقد كبير.
لا تستطيع تنفيذ مثل هذا العقد بسرعة إلا شركة راسخة عمليات الأعمال فيها. مثال: شركة تفوز بعقد قيمته 1 مليار روبل (≈ 10 ملايين دولار) بمهلة 3 أشهر. كيف تحسبون كمية المواد التي تحتاجونها؟ دون أتمتة يتم ذلك يدويًا. أما مع نظام ERP، مثلًا، حيث كل شيء مهيّأ بشكل صحيح، وقوائم المواد جاهزة، والمحاسبة التشغيلية مغطاة بالكامل، فيمكن إنجاز ذلك في يوم واحد. وغدًا تبدأون التفاوض مع الموردين، وبعد غد يؤكدون مواعيد التوريد. وخلال أسبوع تكون أولى الحاويات في طريقها إليكم، وخلال 3 أسابيع تبدأون الإنتاج.
والآن تخيّلوا غياب الأتمتة. كل شيء «على الورق»، وموظف في قسم الإنتاج والشؤون الفنية يُدخل كل شيء في جداول بيانات. سيستغرق منه حساب العقد وحده شهرًا.
تنشأ الحاجة إلى الأتمتة حيث توجد أموال كبيرة ومواعيد نهائية ضيقة.
من الأخطاء الكبيرة التي يقع فيها المصنّعون الاعتقاد بأن الأتمتة ستتيح لهم العمل بجهد أقل. كلا! أما هل سيعملون بشكل أفضل، فهذا سؤال يخص شركة تكامل الأنظمة أكثر: مدى جودة نمذجتها لعمليات الأعمال، ومدى جودة تنفيذها للبرنامج.
ماذا يعني أن تعملوا بشكل أفضل؟ أن تكسبوا مالًا أكثر، وتتعاملوا مع مطالبات أقل، وتقصّروا مدد الإنتاج.
تتضح الحاجة إلى الأتمتة سريعًا عندما تفشل شركة في تنفيذ عقد بقيمة مليار روبل لأنها تتأخر عن المواعيد وتبدأ غرامات التأخير في التراكم. وهناك أيضًا عقود ذات أهمية سياسية، أُسند فيها العقد نفسه إلى 2–3 من منافسيكم أيضًا. فنفّذوا هم، ولم تنفّذوا أنتم. عندها تنشأ المطالبات، ولن تحصلوا في المرة القادمة على مثل هذه العقود.
ومن الطرق الأخرى التي تدرك بها الشركات حاجتها إلى أتمتة حديثة: زار رئيس شركة تبلغ إيراداتها 1 مليار روبل (≈ 10 ملايين دولار) ومساحة مستودعاتها 5,000 متر مربع نظراءه في القطاع وتجوّل في مصنعهم. فرأى أنهم، بالإنتاج نفسه، تبلغ إيراداتهم 2 مليار روبل (≈ 20 مليون دولار)، بينما لا تتجاوز مساحة مستودعاتهم 1,000 متر مربع. كيف فعلوا ذلك؟ الأمر كله يرجع إلى محاسبة وتخطيط كفؤين، وهو ما لا يتحقق إلا عند أتمتة الإنتاج حتى أدق التفاصيل، حتى مستوى الدقيقة.
وهكذا يتناسب مستوى أتمتة الشركة طرديًا مع نمو أرباحها.
تابعونا على وسائل التواصل الاجتماعي:
كم تخسر الشركات بسبب تكدّس المخزون في المستودع، ومن أين تأتي الفوائض، وكيف يساعد 1C:ERP على تجنبها
خمسة مصادر للخسائر في مصنع لصناعة الآلات، وأمثلة على التوفير، واسترداد تكلفة تنفيذ 1C:ERP خلال 9–18 شهرًا
الإعداد القياسي الجاهز أم التطوير المخصص: كيف تتفقون مسبقًا مع الجهة المنفّذة وتتجنبون الخلاف حول الميزانية